

6 เทคนิคเลือกสินเชื่อรถกระบะอย่างไรให้ปลอดภัยและดีที่สุด
“ต้องการเงินก้อนด่วน แต่ไม่อยากขายรถกระบะที่ใช้ทำมาหากิน” สินเชื่อรถกระบะ หรือการเปลี่ยนรถกระบะเป็นเงินสด อาจเป็นทางออกที่คุณกำลังมองหา แต่การเลือกสินเชื่อที่ไม่เหมาะสมอาจทำให้คุณเสียทั้งเงินและรถในที่สุด บทความนี้เงินให้ใจจะมาแนะนำ 6 เทคนิคง่ายๆ ที่จะช่วยให้คุณเลือกสินเชื่อรถกระบะได้อย่างชาญฉลาด ปลอดภัย และได้ประโยชน์สูงสุดกัน!

1. เช็กดอกเบี้ยให้ถี่ถ้วน
ดอกเบี้ยคือต้นทุนหลักของสินเชื่อ การเลือกสินเชื่อรถกระบะที่มีอัตราดอกเบี้ยต่ำจึงเป็นสิ่งสำคัญอันดับแรก เพราะจะช่วยลดภาระค่าใช้จ่ายในระยะยาว ควรเปรียบเทียบอัตราดอกเบี้ยจากสถาบันการเงินหลายๆ แห่ง ทั้งธนาคารและบริษัทสินเชื่อ อย่าลืมพิจารณาทั้งอัตราดอกเบี้ยคงที่และลอยตัว โดยคำนวณค่าใช้จ่ายรวมตลอดอายุสัญญาเพื่อเปรียบเทียบ นอกจากนี้ ควรสอบถามเงื่อนไขพิเศษหรือโปรโมชั่นที่อาจช่วยลดดอกเบี้ยได้อีกด้วย
2. กู้แค่พอดี ไม่มากไม่น้อย
กู้มากเกินไปก็ผ่อนหนัก กู้น้อยไปก็ไม่พอใช้ ควรประเมินความต้องการใช้เงินอย่างรอบคอบ และพิจารณาความสามารถในการผ่อนชำระในระยะยาว โดยทั่วไป การผ่อนชำระไม่ควรเกิน 30-40% ของรายได้ต่อเดือน เพื่อให้มีเงินเหลือสำหรับค่าใช้จ่ายอื่นๆ และการออม
3. ดูเงื่อนไขการผ่อนอย่างละเอียด
ระยะเวลาผ่อน ค่าปรับจ่ายก่อนกำหนด หรือกรณีจ่ายไม่ทัน มีผลต่อภาระทางการเงินของคุณทั้งสิ้น ต้องศึกษาให้ดีถึงเงื่อนไขการชำระคืนของสินเชื่อรถกระบะแต่ละแห่ง
- ระยะเวลาผ่อนชำระสูงสุด : ยิ่งนานยิ่งผ่อนน้อยต่อเดือน แต่ดอกเบี้ยรวมจะสูงขึ้น
- ค่าธรรมเนียมการชำระเงินก่อนกำหนด : บางแห่งอาจคิดค่าปรับหากต้องการปิดบัญชีก่อนครบกำหนด
- ความยืดหยุ่นในการชำระเงิน : มีทางเลือกในการชำระหรือไม่ เช่น การพักชำระหนี้ชั่วคราวในกรณีฉุกเฉิน
- บทลงโทษกรณีผิดนัดชำระ : ควรทราบค่าปรับและผลกระทบหากไม่สามารถชำระตามกำหนด
การเข้าใจเงื่อนไขเหล่านี้จะช่วยให้คุณวางแผนการเงินได้ดีขึ้นและหลีกเลี่ยงปัญหาในอนาคต
4. สำรวจค่าใช้จ่ายแฝง
นอกจากดอกเบี้ย ยังมีค่าธรรมเนียมอื่นๆ อีกมากมาย ต้องถามให้ชัดและคิดรวมเป็นต้นทุนทั้งหมด
- ค่าธรรมเนียมการจัดการสินเชื่อ : เป็นค่าดำเนินการในการพิจารณาและอนุมัติสินเชื่อ ซึ่งอาจคิดเป็นเปอร์เซ็นต์ของวงเงินกู้หรือเป็นจำนวนเงินคงที่
- ค่าประกันภัยรถยนต์ : บางสถาบันการเงินอาจบังคับให้ทำประกันภัยกับบริษัทที่กำหนด ซึ่งอาจมีราคาสูงกว่าการเลือกทำประกันเอง ควรเปรียบเทียบราคาและความคุ้มครองกับการทำประกันภัยด้วยตัวเอง
- ค่าตรวจสภาพรถ : เป็นค่าใช้จ่ายในการประเมินมูลค่าและสภาพรถก่อนอนุมัติสินเชื่อ บางสถาบันอาจคิดค่าใช้จ่ายนี้แยกต่างหาก
- ค่าธรรมเนียมการชำระเงินก่อนกำหนด : หากคุณต้องการปิดบัญชีก่อนครบกำหนด บางสถาบันอาจคิดค่าธรรมเนียมนี้ ซึ่งอาจเป็นเปอร์เซ็นต์ของยอดคงเหลือ
- ค่าธรรมเนียมการโอนเงิน : บางสถาบันอาจคิดค่าธรรมเนียมในการโอนเงินกู้เข้าบัญชีของคุณ
- ค่าติดตามทวงถามหนี้ : ในกรณีที่ผิดนัดชำระ อาจมีค่าใช้จ่ายในการติดตามทวงถามหนี้
- ค่าธรรมเนียมการต่ออายุสัญญา : หากต้องการขยายระยะเวลาการผ่อนชำระ อาจมีค่าใช้จ่ายในการต่ออายุสัญญา
- ค่าประเมินราคารถใหม่ : ในกรณีที่ต้องการเพิ่มวงเงินสินเชื่อหรือต่ออายุสัญญา อาจมีค่าใช้จ่ายในการประเมินราคารถใหม่
- ค่าธรรมเนียมการออกเอกสาร : เช่น ค่าออกใบแจ้งยอดหนี้ หรือหนังสือรับรองการชำระหนี้
ควรสอบถามค่าใช้จ่ายเหล่านี้อย่างละเอียดและนำมาคำนวณเป็นต้นทุนรวมของสินเชื่อ เพื่อเปรียบเทียบข้อเสนอจากแต่ละแหล่งอย่างแท้จริง
5. เลือกสถาบันการเงินที่เชื่อถือได้
เลือกสถาบันการเงินที่มีชื่อเสียงดี ได้รับอนุญาตถูกต้อง จะช่วยลดความเสี่ยงจากการถูกเอาเปรียบ ควรพิจารณาจาก
- ชื่อเสียงและประวัติการดำเนินงาน : ศึกษาประวัติของสถาบันการเงิน ระยะเวลาในการดำเนินธุรกิจ และความน่าเชื่อถือในวงการการเงิน สถาบันที่มีประวัติยาวนานและมีชื่อเสียงดีมักจะมีความมั่นคงและน่าไว้วางใจมากกว่า
- การได้รับอนุญาตจากธนาคารแห่งประเทศไทย : ตรวจสอบว่าสถาบันการเงินนั้นได้รับการรับรองและอนุญาตให้ดำเนินธุรกิจสินเชื่อจากธนาคารแห่งประเทศไทยอย่างถูกต้อง ซึ่งเป็นเครื่องยืนยันว่าสถาบันนั้นปฏิบัติตามกฎระเบียบและมาตรฐานที่กำหนด
- คุณภาพการบริการลูกค้าและความโปร่งใสในการให้ข้อมูล : สังเกตว่าเจ้าหน้าที่ให้บริการด้วยความเต็มใจ ตอบคำถามได้ชัดเจน และให้ข้อมูลครบถ้วนโปร่งใสหรือไม่ สถาบันที่ดีควรพร้อมให้คำปรึกษาและช่วยเหลือลูกค้าอย่างเต็มที่
การเลือกสถาบันการเงินที่น่าเชื่อถือจะช่วยให้คุณได้รับบริการสินเชื่อรถกระบะที่มีคุณภาพ เงื่อนไขที่เป็นธรรม และความปลอดภัยในการทำธุรกรรม ซึ่งจะช่วยลดความเสี่ยงและสร้างความมั่นใจในการใช้บริการสินเชื่อในระยะยาว
6. อ่านสัญญาให้เข้าใจ
ก่อนตัดสินใจทำสินเชื่อรถกระบะ ต้องอ่านสัญญาอย่างละเอียดและทำความเข้าใจทุกข้อ หากมีข้อสงสัยควรสอบถามเจ้าหน้าที่ให้ชัดเจน ประเด็นสำคัญที่ควรให้ความสนใจเป็นพิเศษ ได้แก่
- เงื่อนไขการยึดรถกรณีผิดนัดชำระ
- สิทธิในการบอกเลิกสัญญาของทั้งสองฝ่าย
- การเปลี่ยนแปลงอัตราดอกเบี้ยหรือเงื่อนไขอื่นๆ ในอนาคต
- ข้อกำหนดเกี่ยวกับการใช้รถระหว่างที่ติดสัญญาสินเชื่อ
- การทำความเข้าใจสัญญาอย่างถ่องแท้จะช่วยปกป้องสิทธิของคุณและป้องกันปัญหาที่อาจเกิดขึ้นในอนาคต
สรุป
สินเชื่อรถกระบะสามารถเป็นทางออกที่ดีสำหรับผู้ที่ต้องการเงินด่วนโดยไม่ต้องขายรถ ซึ่งจริงๆ แล้วการใช้ สินเชื่อรถกระบะ อย่างชาญฉลาดสามารถช่วยแก้ปัญหาการเงินของคุณได้ แต่ต้องเลือกให้ดีและใช้อย่างระมัดระวัง ด้วย 6 เทคนิคนี้ คุณจะสามารถเปลี่ยนรถกระบะเป็นเงินสดได้อย่างปลอดภัย และยังคงมีรถไว้ใช้งานต่อไป อย่าลืมว่า การกู้ยืมควรทำด้วยความรอบคอบและมีแผนการชำระคืนที่ชัดเจน เพื่อให้สินเชื่อเป็นเครื่องมือช่วยเสริมสภาพคล่องให้ธุรกิจของคุณ ไม่ใช่กลายเป็นภาระที่หนักอึ้งในอนาคต
สำหรับใครที่ต้องการเงินด่วน สินเชื่อรถแลกเงินเป็นหนึ่งในคำตอบและวิธีการที่ดีที่สุดของคุณ กับเงินให้ใจที่มีความน่าเชื่อถือ บริษัท เงินให้ใจ จำกัด เป็นบริษัทที่ให้บริการสินเชื่อรถยนต์ ซึ่งปัจจุบันลูกค้าสามารถขอใช้บริการได้ที่ ธนาคารกสิกรไทย ทุกสาขา และศึกษารายละเอียดเพิ่มเติม คำนวณวงเงินสินเชื่อและสมัครสินเชื่อได้ทันทีที่ เงินให้ใจ
“กู้เท่าที่จำเป็นและชำระคืนไหว อัตราดอกเบี้ยที่แท้จริงต่อปี สินเชื่อจำนำเล่มทะเบียนรถ 12.82% - 24.00% สินเชื่อโอนเล่มทะเบียนรถ แบ่งเป็นกรณีบุคคลธรรมดามีวัตถุประสงค์ใช้รถเพื่อการส่วนตัว 6.08% - 15.00% และกรณีบุคคลธรรมดาหรือนิติบุคคลมีวัตถุประสงค์ใช้รถเพื่อการพาณิชย์ 6.08% - 26.62%”
สอบถามรายละเอียดเพิ่มเติมได้ที่
Website : https://www.ngernhaijai.com/
Line : https://เงินให้ใจ.com/FL3ZAr/
เงินให้ใจ โทร : 02 078 8899
เผยแพร่ 12 ก.ย. 2567

บทความอื่น ๆ
เงินกู้ระยะสั้นคืออะไร ช่วยเสริมสภาพคล่องให้ธุรกิจได้จริงไหม?
เงินกู้ระยะสั้นคืออะไร เหมาะกับธุรกิจแบบไหน และช่วยเสริมสภาพคล่องได้อย่างไร? รู้ข้อดี ข้อควรระวัง และสิ่งที่ควรเช็กก่อนตัดสินใจกู้
เผยแพร่ 31 ส.ค. 2569
ไขข้อสงสัย จำนำเล่มทะเบียนรถมีสิทธิ์ยึดรถหรือไม่? รู้ก่อนทำสัญญา
จำนำเล่มทะเบียนรถมีสิทธิ์ยึดรถหรือไม่? ทำความเข้าใจกรณีขาดส่ง ผิดสัญญา สิทธิของผู้ให้บริการ และขั้นตอนที่อาจเกิดขึ้นก่อนตัดสินใจ
เผยแพร่ 31 ส.ค. 2569
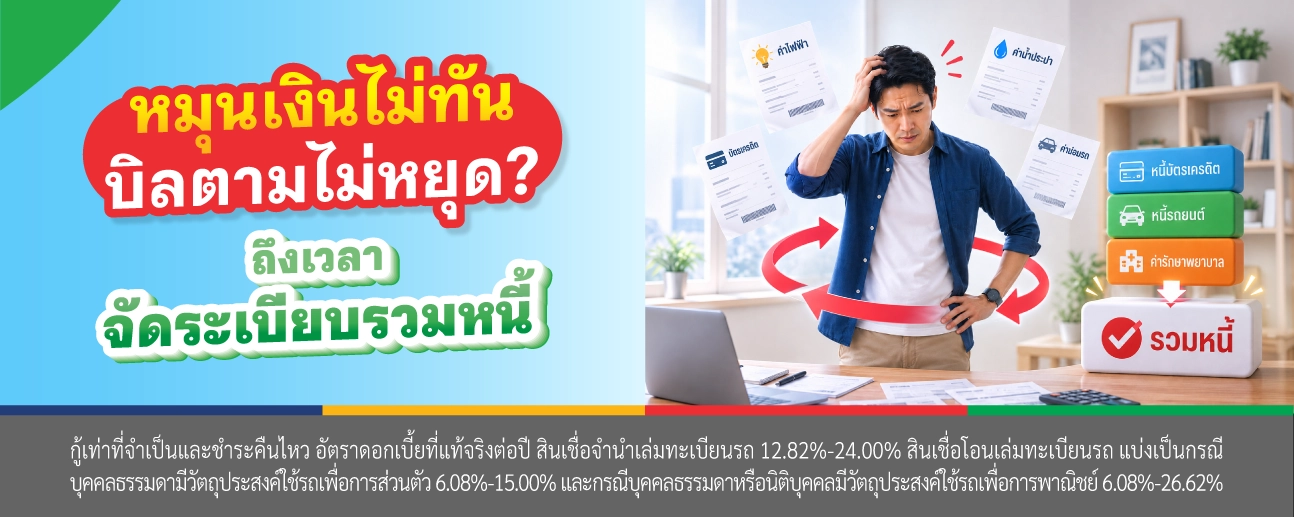
หมุนเงินไม่ทัน บิลตามไม่หยุด? ถึงเวลาจัดระเบียบรวมหนี้
ปัญหาหมุนเงินไม่ทัน บิลตามไม่หยุด? มาดูวิธีรวมหนี้ให้เหลือน้อยที่สุด ด้วยสินเชื่อจำนำทะเบียนรถ รู้ผลไว เอกสารน้อย ดอกเบี้ยเป็นธรรม จากเงินให้ใจ
เผยแพร่ 20 ส.ค. 2569