อย่าเพิ่งกู้! ถ้ายังไม่รู้จัก 5 แหล่งสินเชื่อเงินกู้ถูกกฎหมาย
แหล่งเงินกู้ถูกกฎหมายเป็นหนึ่งในทางเลือกสำหรับคนที่ต้องการเงินก้อนไปใช้จ่ายตามความจำเป็น แต่ด้วยรูปแบบสินเชื่อที่มีให้เลือกหลากหลาย ทำให้บางครั้งอาจยังไม่แน่ใจว่าสินเชื่อแต่ละประเภทนั้นแตกต่างกันอย่างไร แบบไหนเหมาะกับตัวเอง หรือควรตรวจสอบผู้ให้บริการอย่างไรก่อนตัดสินใจสมัคร
บทความนี้ เงินให้ใจ จะพามาทำความรู้จัก 5 แหล่งสินเชื่อเงินกู้ถูกกฎหมาย พร้อมวิธีสังเกตความแตกต่างระหว่างสินเชื่อที่ถูกกฎหมายกับแอปพลิเคชันกู้เงินผิดกฎหมาย ตลอดจนแนวทางการเลือกสินเชื่อเงินกู้ถูกกฎหมายให้เหมาะกับวัตถุประสงค์และความสามารถในการชำระคืน มาดูกันเลยครับ
สินเชื่อเงินกู้ถูกกฎหมาย คืออะไร?
สินเชื่อเงินกู้ถูกกฎหมาย คือ สินเชื่อที่ให้บริการโดยธนาคารหรือผู้ประกอบธุรกิจสินเชื่อที่ได้รับอนุญาตตามกฎหมาย โดยก่อนอนุมัติ ผู้ให้บริการจะพิจารณาความสามารถในการชำระหนี้ของผู้สมัครจากข้อมูลที่เกี่ยวข้อง เช่น
- รายได้
- ภาระหนี้
- หลักประกันในกรณีที่สินเชื่อนั้นกำหนดให้มี
นอกจากนี้ ผู้ให้บริการสินเชื่อที่ถูกกฎหมายต้องแจ้งรายละเอียดสำคัญให้ผู้สมัครทราบอย่างชัดเจน ทั้ง
- อัตราดอกเบี้ย
- ค่าธรรมเนียม
- ระยะเวลาผ่อนชำระ
- เงื่อนไขของสัญญา
ทั้งนี้ เพื่อให้ผู้กู้สามารถประเมินภาระทางการเงินก่อนตัดสินใจสมัครได้อย่างเหมาะสม
รวม 5 แหล่งสินเชื่อเงินกู้ถูกกฎหมายมีอะไรบ้าง?
ปัจจุบันเงินกู้ถูกกฎหมายมีหลายรูปแบบให้เลือกตามวัตถุประสงค์และสถานะทางการเงินของแต่ละคน โดยแต่ละประเภทมีเงื่อนไข วิธีคิดดอกเบี้ย และหลักเกณฑ์การพิจารณาแตกต่างกัน ก่อนสมัครจึงควรทำความเข้าใจลักษณะของสินเชื่อแต่ละแบบ เพื่อเลือกให้เหมาะกับความจำเป็นและความสามารถในการชำระคืน มาดูกันครับว่าสินเชื่อที่ถูกกฎหมายมีอะไรบ้าง
1. สินเชื่อที่มีทะเบียนรถเป็นประกัน (Title loan)
สินเชื่อที่มีทะเบียนรถเป็นประกัน หรือสินเชื่อรถแลกเงิน เป็นสินเชื่อสำหรับผู้ที่มีรถและเป็นเจ้าของกรรมสิทธิ์ในรถ โดยใช้เล่มทะเบียนรถเป็นหลักประกันในการขอสินเชื่อ ซึ่งรายละเอียดของสินเชื่อจะแตกต่างกันตามประเภทผลิตภัณฑ์ คุณสมบัติของผู้สมัคร และหลักเกณฑ์ของผู้ให้บริการ
2. สินเชื่อส่วนบุคคล (Personal Loan)
สินเชื่อส่วนบุคคลคือ รูปแบบของสินเชื่อถูกกฎหมายอยู่ภายใต้การกำกับดูแลของธนาคารแห่งประเทศไทย เป็นสินเชื่อที่ไม่มีหลักประกัน ผู้กู้สามารถนำวงเงินที่ได้รับไปใช้จ่ายได้ตามความจำเป็นส่วนบุคคล โดยทั่วไปการพิจารณาจะอ้างอิงจากคุณสมบัติ รายได้ ภาระหนี้ และความสามารถในการชำระคืนของผู้สมัครตามหลักเกณฑ์ของแต่ละผู้ให้บริการ ทั้งนี้ หลักเกณฑ์การอนุมัติและวงเงินขึ้นอยู่กับรายได้และเกณฑ์ของผู้ให้บริการแต่ละแห่ง
3. สินเชื่อนาโนไฟแนนซ์ (Nano Finance)
สินเชื่อนาโนไฟแนนซ์เป็นสินเชื่อรายย่อยที่มีวัตถุประสงค์เพื่อการประกอบอาชีพ จึงเป็นอีกหนึ่งทางเลือกสำหรับผู้ประกอบอาชีพอิสระ ผู้ค้ารายย่อย หรือผู้ที่ต้องการเงินทุนสำหรับนำไปใช้ในการประกอบอาชีพ
4. บัตรกดเงินสด (Cash Card)
บัตรกดเงินสดเป็นสินเชื่อในรูปแบบวงเงินหมุนเวียน ผู้ถือบัตรสามารถเบิกเงินสดออกมาใช้ตามวงเงินที่ได้รับอนุมัติ และชำระคืนตามเงื่อนไขของผู้ให้บริการ
จุดที่ควรพิจารณาคือ อัตราดอกเบี้ย วิธีคำนวณดอกเบี้ย ค่าธรรมเนียม และรูปแบบการชำระคืน เพราะเมื่อมีการเบิกใช้วงเงินก็จะเกิดภาระในการชำระตามเงื่อนไข จึงเหมาะสำหรับใช้เมื่อมีความจำเป็นและมีความสามารถในการชำระคืนได้
5. บัตรเครดิต (Credit Card)
บัตรเครดิต เป็นบัตรที่สามารถใช้จ่ายค่าสินค้า หรือบริการต่างๆ ได้โดยไม่ต้องใช้เงินสด เป็นหนึ่งในประเภทของสินเชื่อ โดยการยืมเงินจากผู้ให้บริการก่อน และเมื่อครบกำหนดก็ทำการจ่ายคืนตามสัญญา ผู้ใช้สามารถเลือกชำระเต็มจำนวนหรือชำระตามเงื่อนไขของผู้ให้บริการ แต่หากไม่ได้ชำระเต็มจำนวนภายในกำหนด อาจมีดอกเบี้ยและค่าใช้จ่ายตามเงื่อนไขของบัตร
ดังนั้น ก่อนใช้บัตรเครดิตควรพิจารณาความสามารถในการชำระคืนในแต่ละรอบบัญชี และอ่านรายละเอียดเกี่ยวกับอัตราดอกเบี้ย ค่าธรรมเนียม รวมถึงเงื่อนไขการใช้วงเงินให้ครบถ้วน เพราะหากใช้จ่ายเกินความสามารถในการชำระและมียอดค้างสะสมต่อเนื่อง อาจทำให้หนี้บัตรเครดิตเพิ่มขึ้น และกลายเป็นภาระทางการเงินในระยะยาวได้
ทำไมต้องเลือกสินเชื่อถูกกฎหมาย?
การเลือกสินเชื่อถูกกฎหมาย ช่วยให้ผู้ขอสินเชื่อสามารถตรวจสอบข้อมูลของผู้ให้บริการและเงื่อนไขต่าง ๆ ได้อย่างชัดเจนก่อนตัดสินใจ ไม่ว่าจะเป็นอัตราดอกเบี้ย ค่าธรรมเนียม ระยะเวลาผ่อนชำระ หรือรายละเอียดในสัญญา ซึ่งช่วยลดความเสี่ยงจากการเจอผู้ให้บริการที่ไม่ได้รับอนุญาต หรือเงื่อนไขที่ไม่โปร่งใส
ข้อดีของสินเชื่อถูกกฎหมายมีอะไรบ้าง?
ข้อดีของสินเชื่อถูกกฎหมาย คือความชัดเจนของเงื่อนไขและการตรวจสอบผู้ให้บริการได้ก่อนตัดสินใจ ดังนี้
- มีอัตราดอกเบี้ยและค่าธรรมเนียมที่ตรวจสอบได้ ผู้ให้บริการสินเชื่อต้องแจ้งรายละเอียดค่าใช้จ่ายที่เกี่ยวข้องกับสินเชื่ออย่างชัดเจน ทำให้ผู้ขอสินเชื่อสามารถประเมินภาระที่จะเกิดขึ้นก่อนสมัครได้
- มีเงื่อนไขการชำระคืนที่ชัดเจน ทั้งจำนวนงวด ระยะเวลาผ่อนชำระ อัตราดอกเบี้ย และข้อกำหนดอื่น ๆ จะถูกระบุไว้ในสัญญาหรือเอกสารที่เกี่ยวข้อง
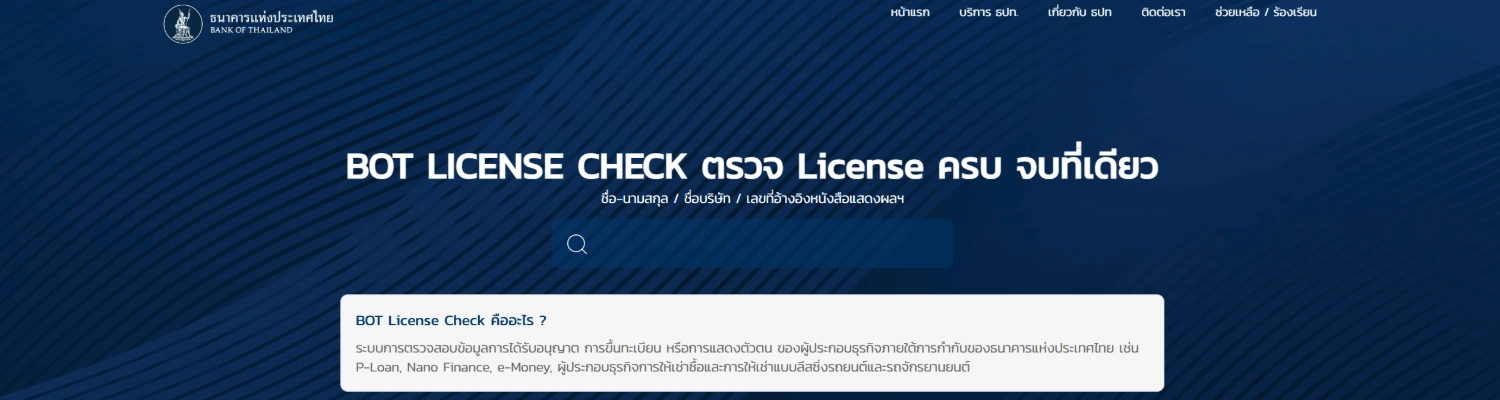
- ผู้ให้บริการสามารถตรวจสอบได้ ผู้ขอสินเชื่อสามารถตรวจสอบชื่อบริษัท และสถานะของผู้ให้บริการกับหน่วยงานที่เกี่ยวข้อง เพื่อลดความเสี่ยงจากการใช้บริการกับแหล่งเงินกู้ที่ไม่ได้รับอนุญาต โดยสามารถตรวจสอบได้ที่ https://app.bot.or.th/botlicensecheck
ขอขอบคุณรูปภาพจาก ธนาคารแห่งประเทศไทย
- มีกระบวนการพิจารณาี้สินเชื่ออย่างเหมาะสม การอนุมัติสินเชื่อควรพิจารณาจากข้อมูลของผู้สมัครและความสามารถในการชำระคืน ไม่ใช่เพียงการเสนอวงเงินโดยไม่ประเมินภาระทางการเงิน
- ได้รับความคุ้มครองตามหลักเกณฑ์และกฎหมายที่เกี่ยวข้อง หากเกิดปัญหา ผู้ใช้บริการยังมีช่องทางร้องเรียนหรือติดต่อหน่วยงานที่กำกับดูแลได้
- มีสินเชื่อหลายประเภทให้เลือกตามวัตถุประสงค์ เช่น สินเชื่อรถแลกเงิน สินเชื่อส่วนบุคคล ซึ่งสินเชื่อแต่ละประเภทจะมีเงื่อนไขและลักษณะการใช้งานแตกต่างกัน
สินเชื่อถูกกฎหมาย VS แอปพลิเคชันกู้เงินผิดกฎหมาย สังเกตความต่างอย่างไร?
ก่อนสมัครสินเชื่อผ่านช่องทางออนไลน์ ควรตรวจสอบทั้งผู้ให้บริการ เงื่อนไข และช่องทางที่ใช้สมัครให้ชัดเจน เพราะแอปพลิเคชันที่ดูน่าเชื่อถือหรือมีชื่อคล้ายบริษัทจริง ไม่ได้หมายความว่าจะเป็นผู้ให้บริการที่ได้รับอนุญาตเสมอไป โดยสามารถสังเกตความแตกต่างได้จากหัวข้อหลักดังต่อไปนี้
1. ตรวจสอบชื่อบริษัทและสถานะผู้ให้บริการ
- ✔ สินเชื่อถูกกฎหมาย: หากเป็นผู้ให้บริการสินเชื่อภายใต้การกำกับดูแลของธนาคารแห่งประเทศไทย สามารถตรวจสอบรายชื่อบริษัทและสถานะผู้ให้บริการได้จากเว็บไซต์ ธปท. รวมถึงตรวจสอบอัตราดอกเบี้ยและเงื่อนไขการกู้ยืมว่าเป็นไปตามที่กฎหมายกำหนดหรือไม่
- ✘ แอปพลิเคชันกู้เงินผิดกฎหมาย: อาจมีพฤติกรรมแอบอ้างชื่อบริษัทหรือสวมรอยเป็นผู้ให้บริการที่ได้รับอนุญาต รวมถึงเรียกเก็บดอกเบี้ยเกินอัตราที่กฎหมายกำหนด ทั้งนี้ การค้นไม่พบชื่อผู้ให้กู้ในระบบ ธปท. ไม่ได้หมายความว่าเป็นผู้ให้กู้ผิดกฎหมายเสมอไป จึงควรตรวจสอบข้อมูลและเงื่อนไขการกู้ยืมเพิ่มเติมก่อนตัดสินใจ
2. ตรวจสอบชื่อแอปพลิเคชัน เว็บไซต์ และช่องทางติดต่อ
- ✔ สินเชื่อถูกกฎหมาย: ชื่อแอป เว็บไซต์ และช่องทางติดต่อควรสอดคล้องกับข้อมูลของบริษัทที่จดทะเบียนหรือผู้ให้บริการที่ตรวจสอบได้
- ✘ แอปพลิเคชันกู้เงินผิดกฎหมาย: อาจใช้ชื่อ โลโก้ หรือรูปแบบเว็บไซต์ที่ใกล้เคียงกับบริษัทอื่นที่น่าเชื่อถือ แต่ใช้ช่องทางติดต่อหรือ URL ที่แตกต่างออกไป
3. ดูรายละเอียดดอกเบี้ย ค่าธรรมเนียม และเงื่อนไข
- ✔ สินเชื่อถูกกฎหมาย: มีการแจ้งอัตราดอกเบี้ย ค่าธรรมเนียม ระยะเวลาผ่อนชำระ และเงื่อนไขสำคัญอย่างโปร่งใสและตรวจสอบได้
- ✘ แอปพลิเคชันกู้เงินผิดกฎหมาย: อาจให้ข้อมูลไม่ครบถ้วน ไม่ชัดเจน หรือไม่แจ้งค่าใช้จ่ายที่เกี่ยวข้องตั้งแต่ต้น
4. สังเกตการเรียกเก็บเงินก่อนรับสินเชื่อ
- ✔ สินเชื่อถูกกฎหมาย: ค่าใช้จ่ายและเงื่อนไขต้องเป็นไปตามที่ระบุไว้ในรายละเอียดของผลิตภัณฑ์และสัญญา
- ✘ แอปพลิเคชันกู้เงินผิดกฎหมาย: ควรระวังกรณีที่มีผู้ติดต่อให้โอนเงินล่วงหน้า โดยอ้างว่าเป็นค่าดำเนินการ ค่าปลดล็อกวงเงิน หรือค่าใช้จ่ายเพื่อให้อนุมัติสินเชื่อ
5. ระวังข้อความที่ทำให้การขอสินเชื่อดูง่ายเกินจริง
- ✔ สินเชื่อถูกกฎหมาย: แม้ผู้ให้บริการจะโฆษณาว่าสมัครสินเชื่อได้สะดวกหรือมีขั้นตอนไม่ยุ่งยาก ผู้สมัครควรตรวจสอบหลักเกณฑ์การพิจารณาสินเชื่อ คุณสมบัติผู้กู้ และเงื่อนไขการอนุมัติให้ชัดเจนก่อนตัดสินใจทุกครั้ง
- ✘ แอปพลิเคชันกู้เงินผิดกฎหมาย: ควรระวังผู้ให้บริการที่ใช้ข้อความโฆษณาชักจูงให้สมัครสินเชื่อ แต่ไม่สามารถชี้แจงเงื่อนไขการอนุมัติได้อย่างชัดเจน หรือแอบอ้างว่าผ่านการอนุมัติแล้วเพื่อหลอกให้ผู้สมัครโอนเงินล่วงหน้า
สินเชื่อเงินกู้ถูกกฎหมายมีเงื่อนไขอะไรบ้าง?
แม้จะเป็นสินเชื่อเงินกู้ถูกกฎหมาย แต่ผู้สมัครก็จำเป็นต้องผ่านเกณฑ์การพิจารณาตามเงื่อนไขที่กำหนดจากผู้ให้บริการแต่ละแห่ง ซึ่งเงื่อนไขอาจแตกต่างกันไปตามประเภทของสินเชื่อ วงเงิน และวัตถุประสงค์ในการขอสินเชื่อ โดยทั่วไปมักพิจารณาจากปัจจัยสำคัญ ดังนี้
- คุณสมบัติของผู้สมัคร: เช่น อายุ สัญชาติ อาชีพ หรือคุณสมบัติอื่นตามที่ผู้ให้บริการกำหนด
- รายได้และความสามารถในการชำระหนี้: ผู้ให้บริการจะพิจารณาว่ารายได้ของผู้สมัครเพียงพอต่อการผ่อนชำระหรือไม่ รวมถึงดูภาระหนี้ที่มีอยู่ในปัจจุบัน
- ประวัติการชำระหนี้: พฤติกรรมทางการเงินของแต่ละคน และประวัติการชำระหนี้ที่ผ่านมาอาจถูกนำมาใช้ประกอบการพิจารณาความเสี่ยงในการให้สินเชื่อ ดังนั้นการสร้างเครดิตจึงเป็นเรื่องที่สำคัญ
- เอกสารประกอบการสมัคร: เช่น เอกสารยืนยันตัวตน หลักฐานรายได้ รายการเดินบัญชี (Statement) หรือเอกสารอื่นตามประเภทสินเชื่อ
- หลักประกันในบางประเภทสินเชื่อ: สินเชื่อบางประเภทอาจกำหนดให้มีทรัพย์สินหรือหลักประกัน เช่น สินเชื่อรถแลกเงิน สินเชื่อบ้าน เป็นต้น
- วัตถุประสงค์ในการขอสินเชื่อ: สินเชื่อบางประเภทถูกออกแบบมาเพื่อวัตถุประสงค์เฉพาะ จึงควรเลือกสินเชื่อให้ตรงกับความต้องการที่แท้จริง
ทั้งนี้ การมีคุณสมบัติตามเงื่อนไขเบื้องต้นไม่ได้หมายความว่าจะได้รับอนุมัติสินเชื่อทุกกรณี เพราะผู้ให้บริการจะพิจารณาข้อมูลของผู้สมัครโดยรวม รวมถึงความสามารถในการชำระคืนก่อนการอนุมัติสินเชื่อแต่ละครั้งครับ
7 วิธีเตรียมตัวก่อนขอสินเชื่อถูกกฎหมายให้ราบรื่น
การเตรียมความพร้อมทั้งด้านเอกสารและสถานะทางการเงิน จะช่วยให้ผู้สมัครเข้าใจความสามารถในการชำระหนี้ของตัวเองมากขึ้น และลดโอกาสเกิดปัญหาจากการเลือกสินเชื่อที่ไม่เหมาะกับความต้องการ โดยมีวิธีเบื้องต้นในการเตรียมตัวดังนี้
1. รักษาประวัติการชำระหนี้ให้ดี
ควรชำระหนี้และค่าใช้จ่ายต่าง ๆ ตามกำหนด เพราะประวัติการชำระหนี้ที่ผ่านมาอาจถูกนำมาใช้ประกอบการพิจารณาสินเชื่อ
2. เลือกประเภทสินเชื่อให้ตรงกับวัตถุประสงค์
ควรพิจารณาก่อนว่าต้องการเงินไปใช้เพื่ออะไร เช่น ใช้จ่ายส่วนบุคคล ใช้ประกอบอาชีพ หรือเพิ่มสภาพคล่อง เพื่อเลือกประเภทสินเชื่อที่เหมาะสมกับความต้องการมากที่สุด
3. เตรียมเอกสารให้ครบถ้วน
ตรวจสอบรายการเอกสารที่ผู้ให้บริการกำหนด เช่น เอกสารยืนยันตัวตน หลักฐานรายได้ รายการเดินบัญชี หรือเอกสารเกี่ยวกับหลักประกันในกรณีที่สินเชื่อนั้นกำหนดให้มี
4. หลีกเลี่ยงการยื่นขอสินเชื่อหลายแห่งโดยไม่จำเป็น
ก่อนสมัครควรเปรียบเทียบเงื่อนไขและตรวจสอบคุณสมบัติของแต่ละผู้ให้บริการให้เรียบร้อย เพื่อเลือกยื่นขอสินเชื่อกับแหล่งที่เหมาะกับตนเอง
5. ประเมินภาระหนี้เดิมก่อนกู้เพิ่ม
ควรรวมภาระหนี้ทั้งหมดที่ต้องจ่ายในแต่ละเดือน แล้วเปรียบเทียบกับรายได้ เพื่อดูว่ายังมีความสามารถในการรับภาระเพิ่มหรือไม่ โดยสัดส่วนการผ่อนชำระหนี้ทั้งหมดต่อเดือนไม่ควรเกินประมาณ 1 ใน 3 ของรายได้ต่อเดือน
6. หากไม่ผ่านการอนุมัติ ควรตรวจสอบสาเหตุก่อนสมัครใหม่
ไม่ควรรีบยื่นสมัครซ้ำทันทีโดยยังไม่ทราบสาเหตุ แต่ควรตรวจสอบว่าจุดไหนที่ทำให้ไม่ผ่านเกณฑ์การสมัคร เช่น รายได้ ภาระหนี้ เอกสาร หรือคุณสมบัติด้านใดกันแน่ และจึงกลับมาเตรียมความพร้อมก่อนยื่นขอสินเชื่ออีกครั้ง
7. ตรวจสอบหลักเกณฑ์ของผู้ให้บริการแต่ละแห่ง
สินเชื่อประเภทเดียวกันอาจมีคุณสมบัติ วงเงิน เอกสาร และเกณฑ์การอนุมัติแตกต่างกัน เช่น สินเชื่อส่วนบุคคลภายใต้การกำกับมีหลักเกณฑ์วงเงินตามระดับรายได้ แต่ทั้งนี้การพิจารณาอนุมัติยังขึ้นอยู่กับเงื่อนไขของผู้ให้บริการแต่ละแห่ง
Alt: ตรวจสอบหลักเกณฑ์ของผู้ให้บริการสินเชื่อเงินกู้ถูกกฎหมายอย่างรอบคอบ (ลิงก์)
เงินให้ใจขอตอบ คำถามที่พบบ่อยเกี่ยวกับสินเชื่อเงินกู้ถูกกฎหมาย (FAQ)
Q: ดอกเบี้ยเงินกู้ถูกกฎหมายคิดได้สูงสุดเท่าไหร่?
A: อัตราดอกเบี้ยสูงสุดจะแตกต่างกันไป ตามประเภทสินเชื่อและหลักเกณฑ์ที่กำกับดูแล เช่น สินเชื่อส่วนบุคคลภายใต้การกำกับสามารถคิดดอกเบี้ย ค่าปรับ ค่าบริการ และค่าธรรมเนียมรวมกันได้ไม่เกิน 25% ต่อปีแบบลดต้นลดดอก (Effective Rate) ส่วนสินเชื่อประเภทอื่นอาจมีเพดานแตกต่างกัน ดังนั้น ก่อนสมัครควรตรวจสอบอัตราดอกเบี้ยและค่าใช้จ่ายของสินเชื่อประเภทนั้นโดยเฉพาะ
Q: แอปพลิเคชันเงินกู้ใน App Store หรือ Google Play ถูกกฎหมายทั้งหมดไหม?
A: ไม่ใช่ครับ แอปฯ ที่สามารถดาวน์โหลดได้จาก App Store หรือ Google Play ไม่ได้หมายความว่าจะเป็นผู้ให้บริการสินเชื่อที่ได้รับอนุญาตทุกแอปฯ ดังนั้น ก่อนสมัครควรตรวจสอบชื่อบริษัท ชื่อแอปฯ และอัตราดอกเบี้ยและเงื่อนไขการกู้ยืมว่าเป็นไปตามที่กฎหมายกำหนดหรือไม่ครับ
Q: อาชีพอิสระ ไม่มีสลิปเงินเดือนขอสินเชื่อถูกกฎหมายได้ไหม?
A: สามารถขอได้ในบางกรณีครับ การไม่มีสลิปเงินเดือนไม่ได้หมายความว่าจะไม่สามารถขอสินเชื่อได้ ผู้ประกอบอาชีพอิสระอาจใช้หลักฐานทางการเงินอื่นเพื่อแสดงรายได้ เช่น รายการเดินบัญชี หลักฐานการรับเงิน สัญญาว่าจ้าง หรือเอกสารแสดงรายได้อื่นตามที่ผู้ให้บริการกำหนด ทั้งนี้ การอนุมัติยังขึ้นอยู่กับคุณสมบัติ ความสามารถในการชำระหนี้ และหลักเกณฑ์ของผู้ให้บริการแต่ละแห่งครับ
ใช้ทางเลือกสินเชื่อเงินกู้ถูกกฎหมายเท่าที่จำเป็นและชำระคืนไหว
ก่อนตัดสินใจเลือกสินเชื่อเงินกู้ถูกกฎหมาย ควรเริ่มจากการประเมินก่อนว่าต้องการเงินจำนวนเท่าไร นำไปใช้เพื่อวัตถุประสงค์ใด และสามารถรับภาระผ่อนชำระในแต่ละเดือนได้มากน้อยเพียงใด เพราะสินเชื่อแต่ละประเภทมีทั้งอัตราดอกเบี้ย ค่าใช้จ่าย ระยะเวลาผ่อน และเงื่อนไขที่แตกต่างกัน
สำหรับผู้ที่มีรถและกำลังมองหาทางเลือกในการเพิ่มสภาพคล่องให้ธุรกิจไปต่อได้ เงินให้ใจ มีบริการสินเชื่อรถแลกเงิน ทั้งสินเชื่อจำนำเล่มทะเบียนรถและสินเชื่อโอนเล่มทะเบียนรถ โดยก่อนสมัครควรศึกษารายละเอียดผลิตภัณฑ์ อัตราดอกเบี้ย ค่างวด และเงื่อนไขต่าง ๆ ให้ครบถ้วน เพื่อให้การขอสินเชื่อเป็นไปอย่างเหมาะสมกับความจำเป็นและความสามารถในการชำระคืน และไม่เพิ่มภาระทางการเงินเกินกว่าที่จะรับมือไหวครับ
เรื่องน่ารู้เกี่ยวกับเงินให้ใจ
สำหรับใครที่ต้องการขอสินเชื่อ สินเชื่อรถแลกเงินเป็นหนึ่งในคำตอบและวิธีการที่ดีของคุณ โดยบริษัท เงินให้ใจ จำกัด เป็นบริษัทที่ให้บริการสินเชื่อรถยนต์ที่มีความน่าเชื่อถือ ซึ่งปัจจุบันลูกค้าสามารถขอใช้บริการได้ที่ ธนาคารกสิกรไทยทุกสาขา และศึกษารายละเอียดเพิ่มเติม คำนวณวงเงินสินเชื่อและสมัครสินเชื่อได้ทันทีที่ https://www.ngernhaijai.com/
กู้เท่าที่จำเป็นและชำระคืนไหว อัตราดอกเบี้ยที่แท้จริงต่อปี สินเชื่อจำนำเล่มทะเบียนรถ แบ่งเป็นกรณีบุคคลธรรมดา 12.82% - 24.00% และกรณีนิติบุคคล 9.50% - 15.00% และ สินเชื่อโอนเล่มทะเบียนรถ แบ่งเป็นกรณีบุคคลธรรมดามีวัตถุประสงค์ใช้รถเพื่อการส่วนตัว 6.08% - 15.00% และกรณีบุคคลธรรมดาหรือนิติบุคคลมีวัตถุประสงค์ใช้รถเพื่อการพาณิชย์ 6.08% - 26.62%
สอบถามรายละเอียดเพิ่มเติมได้ที่
Website : https://www.ngernhaijai.com/
Line : https://เงินให้ใจ.com/FL3ZAr
เงินให้ใจ โทร : 02 078 8899
เงินให้ใจ | รถแลกเงิน วิ่งสู่ทุกโอกาส รู้ผลอนุมัติไว
บริการสินเชื่อรถยนต์ สินเชื่อรถแลกเงินจากเงินให้ใจ สำหรับคนที่ต้องการสินเชื่อเงินด่วน แต่รถยังมีขับ รู้ผลอนุมัติไว ผ่อนสบาย รับรถหลายประเภท สมัครได้แล้ววันนี้
เผยแพร่ 29 ต.ค. 2569

บทความอื่น ๆ
อยากรีไฟแนนซ์รถยนต์ให้ผ่อนน้อยลงต้องทำยังไง จะช่วยบริหารสภาพคล่องให้ดีขึ้นได้จริงไหม
มาดูกันว่าการรีไฟแนนซ์รถให้ผ่อนน้อยลงทำอย่างไร? รวมถึงเช็กวิธีลดค่างวด ขั้นตอนสมัคร เงื่อนไขสินเชื่อ และข้อควรระวังก่อนตัดสินใจ ให้คุณบริหารเงินได้คล่องตัวขึ้น
เผยแพร่ 29 ต.ค. 2569
5 เรื่องต้องรู้ก่อนตัดสินใจขอสินเชื่อรถยนต์ที่ไหนดี?
จะขอสินเชื่อรถยนต์ที่ไหนดี? มาทำความรู้จักสินเชื่อรถยนต์แต่ละประเภท พร้อม 5 เรื่องที่ควรพิจารณาก่อนขอสินเชื่อรถยนต์ ทั้งดอกเบี้ย ค่างวด และเงื่อนไขการสมัคร
เผยแพร่ 29 ต.ค. 2569
รีไฟแนนซ์รถรอบ 2 ได้ไหม? ต้องทำยังไงและมีเงื่อนไขอะไรบ้าง
รีไฟแนนซ์รถรอบ 2 ทำได้ไหม? ต้องใช้เอกสารอะไรบ้าง พร้อมเงื่อนไขสำคัญและข้อควรระวังก่อนตัดสินใจรีไฟแนนซ์ซ้ำ อ่านให้ครบก่อนยื่นเรื่อง
เผยแพร่ 30 ก.ย. 2569