NDID คืออะไร? รู้ไว้ใช้แอปออนไลน์ง่ายขึ้น
NDID คือ บริการยืนยันตัวตนรูปแบบดิจิทัล (National Digital ID) ที่ให้ใช้แอปพลิเคชันธนาคารที่เคยยืนยันตัวตนไว้แล้ว เป็น "บัตรประชาชนออนไลน์" สำหรับสมัครบริการการเงินอื่น ๆ ได้ โดยไม่ต้องเดินทางไปสาขาหรือกรอกข้อมูลซ้ำ
หลายคนน่าจะเคยเจอสถานการณ์นี้ กำลังสมัครแอปพลิเคชันเปิดบัญชี ซื้อกองทุน หรือสมัครบริการการเงินออนไลน์อยู่ดี ๆ แล้วระบบถามว่า "ต้องการยืนยันตัวตนด้วย NDID หรือไม่" ถ้าไม่รู้จักมาก่อนก็อาจลังเลว่าปลอดภัยไหม ต้องทำอะไรต่อ
ในบทความนี้ เงินให้ใจ จะพามาทำความรู้จัก NDID แบบเข้าใจง่าย ตั้งแต่ความหมาย วิธีการทำงาน บริการ NDID ใช้ทำอะไรได้บ้าง จุดเด่นของ NDID ขั้นตอนการใช้งาน ไปจนถึงความต่างจาก ThaID และข้อควรระวังเรื่องมิจฉาชีพ เพื่อให้สามารถใช้แอปพลิเคชันออนไลน์ได้อย่างสบายใจขึ้นครับ
NDID คืออะไร?
NDID คือ ระบบกลางสำหรับพิสูจน์และยืนยันตัวตนทางดิจิทัลของประเทศไทย ทำหน้าที่เชื่อมหน่วยงานภาครัฐและเอกชนเข้าด้วยกัน เพื่อให้คนที่เคยยืนยันตัวตนกับองค์กรหนึ่งแล้ว ใช้ตัวตนนั้นยืนยันกับองค์กรอื่น ๆ ทางออนไลน์ โดยต้องได้รับความยินยอมจากเจ้าของข้อมูลทุกครั้ง
พูดให้เข้าใจง่าย ๆ คือ ถ้าเคยเปิดบัญชีและยืนยันตัวตนกับธนาคาร A ที่สาขามาแล้ว เมื่อต้องการสมัครบริการกับบริษัท B ทางออนไลน์ ก็ไม่ต้องไปแสดงบัตรประชาชนที่บริษัท B อีก แค่ให้ธนาคาร A ช่วยยืนยันว่า "คนนี้คือตัวจริง" ผ่านระบบ NDID ก็พอ
ใครเป็นผู้ดูแลระบบ NDID?
ระบบ NDID อยู่ภายใต้การดูแลของ บริษัท เนชั่นแนลดิจิทัล ไอดี จำกัด ซึ่งตั้งขึ้นจากความร่วมมือของภาครัฐและภาคเอกชน ตัวระบบออกแบบแบบกระจายศูนย์ (Decentralized) โดยใช้เทคโนโลยีบล็อกเชน เพื่อให้การทำธุรกรรมอิเล็กทรอนิกส์น่าเชื่อถือและได้มาตรฐานสากล
NDID เริ่มใช้งานตั้งแต่เมื่อไร?
ธนาคารแห่งประเทศไทยระบุว่า NDID เริ่มเปิดให้ใช้สำหรับการเปิดบัญชีธนาคารเมื่อวันที่ 6 กุมภาพันธ์ 2563 จากนั้นจึงขยายการใช้งานไปยังธุรกิจหลักทรัพย์ บริษัทจัดการกองทุน ประกันภัย และบริษัทสินเชื่อ ปัจจุบันจึงเห็นปุ่ม "ยืนยันตัวตนด้วย NDID" ในแอปพลิเคชันการเงินหลายแห่ง
NDID ทำงานอย่างไร?
NDID ทำงานโดยให้แอปพลิเคชันธนาคารที่เคยยืนยันตัวตนไว้แล้ว เป็นผู้รับรองตัวตนให้แอปพลิเคชันใหม่ที่กำลังสมัคร โดยมีแพลตฟอร์ม NDID เป็นตัวกลางส่งต่อคำขอ และการยืนยันตัวตนจะดำเนินต่อได้เมื่อผู้ใช้บริการตรวจสอบและอนุมัติคำขอตามขั้นตอนที่กำหนด ระบบนี้มีผู้เกี่ยวข้อง 3 ฝ่าย ดังนี้
- ผู้ใช้บริการ: เจ้าของข้อมูล เป็นคนตัดสินใจว่าจะยินยอมให้ยืนยันตัวตนหรือไม่
- ผู้ยืนยันตัวตน (Identity Provider: IdP): องค์กรที่เคยตรวจสอบตัวตนผู้ใช้ไว้แล้ว ส่วนใหญ่คือธนาคารที่ผู้ใช้มีบัญชีและใช้ Mobile Banking อยู่
- ผู้ขอข้อมูล (Relying Party: RP): บริษัทหรือแอปพลิเคชันที่ผู้ใช้กำลังสมัคร เช่น ธนาคารใหม่ บริษัทหลักทรัพย์ หรือบริษัทประกัน
ข้อมูลส่งต่อเมื่อเจ้าของกดยินยอมในแอปพลิเคชันธนาคาร
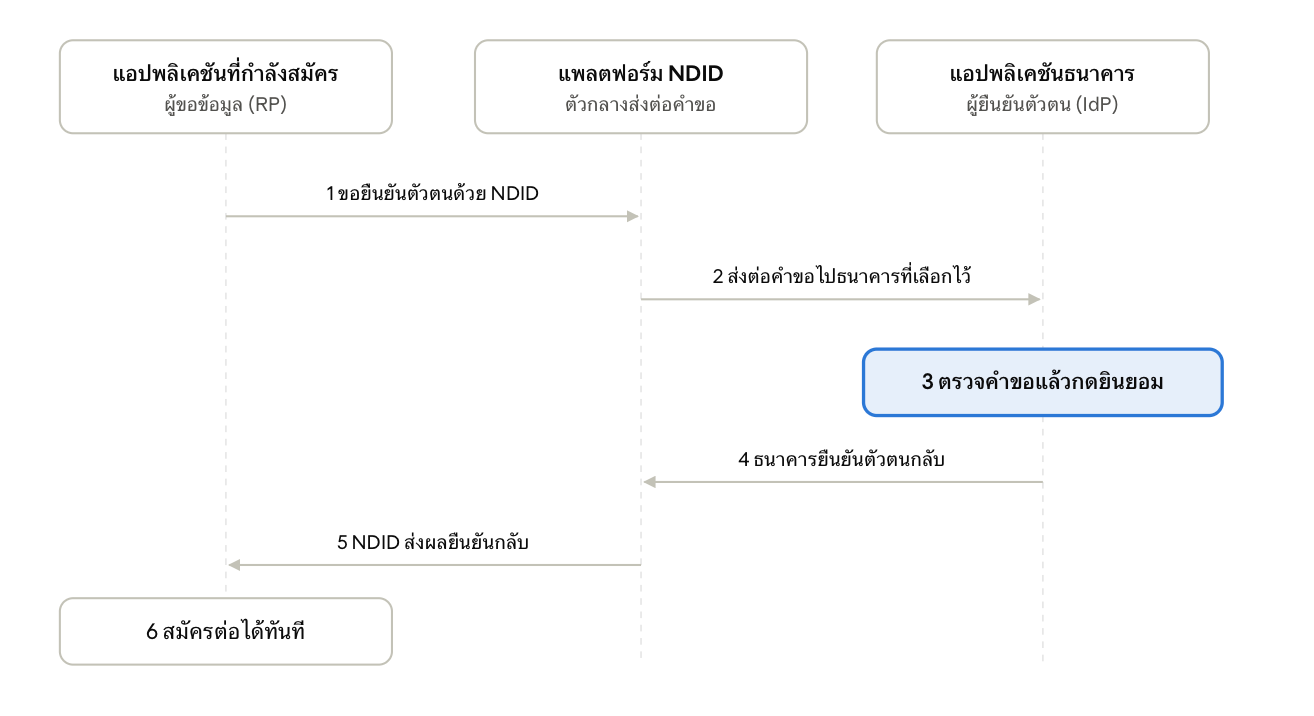
ขั้นตอนทั้งหมดสรุปได้ดังนี้
1. เลือก "ยืนยันตัวตนด้วย NDID" ในแอปพลิเคชันที่กำลังสมัคร
2. แพลตฟอร์ม NDID ส่งคำขอไปยังแอปพลิเคชันธนาคารที่เลือกไว้
3. เปิดแอปพลิเคชันธนาคาร ตรวจชื่อผู้ขอและรายละเอียดคำขอ แล้วกดยินยอม
4. ธนาคารยืนยันตัวตนกลับผ่าน NDID
5. แอปพลิเคชันที่สมัครได้รับผลยืนยัน แล้วสมัครต่อได้ทันที
บริการ NDID ใช้ทำอะไรได้บ้าง?
บริการ NDID ใช้ยืนยันตัวตนเมื่อสมัครบริการทางการเงินหรือบริการออนไลน์ที่ต้องรู้ว่าผู้สมัครเป็นตัวจริง โดยเฉพาะบริการที่เมื่อก่อนต้องไปแสดงบัตรประชาชนที่สาขา ตัวอย่างการใช้งานที่พบบ่อย ได้แก่
- เปิดบัญชีเงินฝากกับธนาคารใหม่ โดยใช้แอปพลิเคชันธนาคารเดิมยืนยันตัวตน
- เปิดบัญชีซื้อขายหุ้นหรือกองทุนรวม กับบริษัทหลักทรัพย์และบริษัทจัดการกองทุน
- ซื้อหรือสมัครประกันภัยออนไลน์
- สมัครบัตรเครดิต บัตรกดเงินสด หรือสินเชื่อออนไลน์ กับผู้ให้บริการที่รองรับ NDID
- สมัครบริการอื่น ๆ ของหน่วยงานรัฐและเอกชนที่เข้าร่วมระบบ
ตัวอย่างใกล้ตัว เช่น แอปพลิเคชัน K PLUS ของธนาคารกสิกรไทย มีตัวเลือกให้คนที่ยังไม่มีบัญชีกสิกรไทยเปิดบัญชีออนไลน์ได้ โดยยืนยันตัวตนผ่านแอปพลิเคชันธนาคารอื่นที่ลงทะเบียน NDID ไว้แล้ว ไม่ต้องเดินทางไปสาขาเลย
ข้อควรรู้คือ แต่ละแอปพลิเคชันจะรองรับ NDID หรือไม่ขึ้นอยู่กับผู้ให้บริการรายนั้น ก่อนสมัครควรดูว่าในขั้นตอนยืนยันตัวตนมีตัวเลือก NDID ให้เลือกหรือเปล่า และถ้ากำลังเตรียมยื่นขอสินเชื่อ เอกสารอย่างสเตทเม้นก็ยังจำเป็นสำหรับการพิจารณารายได้อยู่ดีครับ
จุดเด่นของ NDID ที่ทำให้ชีวิตออนไลน์ง่ายขึ้น
จุดเด่นของ NDID คือ ช่วยให้สมัครบริการการเงินได้ด้วยตัวเองผ่านมือถือ ไม่ต้องไปสาขา ไม่ต้องกรอกข้อมูลซ้ำ และข้อมูลจะถูกส่งต่อเฉพาะเมื่อเจ้าของข้อมูลยินยอมเท่านั้น สรุปได้ 5 ข้อดังนี้
1. ไม่ต้องเดินทางไปสาขา
ยืนยันตัวตนผ่าน Mobile Banking ที่มีอยู่แล้วบนมือถือ ประหยัดทั้งเวลาและค่าเดินทาง เหมาะกับคนทำงานหรือคนค้าขายที่ไม่สะดวกลางานไปธนาคาร
2. ไม่ต้องกรอกข้อมูลซ้ำซ้อน
ข้อมูลที่ธนาคารเคยตรวจสอบแล้วถูกนำมาใช้ยืนยัน ช่วยลดการกรอกผิดและลดเอกสารที่ต้องเตรียม
3. ทำได้ทุกที่ ผ่านมือถือ
หลายธนาคารเปิดให้ยืนยันตัวตนผ่านแอปพลิเคชันได้ตลอด 24 ชั่วโมง แต่บางแห่งมีช่วงเวลาให้บริการ ควรเช็กกับธนาคารที่ใช้งาน
4. เจ้าของข้อมูลควบคุมข้อมูลได้เอง
ทุกคำขอต้องผ่านการกดยินยอมจากเจ้าของข้อมูลก่อน และเห็นได้ว่าใครเป็นผู้ขอข้อมูล ถ้าไม่ได้เป็นคนเริ่มสมัครเอง ก็ปฏิเสธได้ทันที
5. มาตรฐานความปลอดภัยระดับสากล
ระบบออกแบบแบบกระจายศูนย์บนบล็อกเชน และใช้กรอบมาตรฐานการยืนยันตัวตนออนไลน์ของ NIST สหรัฐอเมริกา เป็นแนวทาง
ข้อจำกัดที่ควรรู้
แม้จะสะดวก แต่ NDID ก็มีเงื่อนไขอยู่บ้าง ผู้ใช้ต้องมีบัญชีและแอปพลิเคชันธนาคารที่ลงทะเบียน NDID ไว้ก่อน ต้องเปิดแอปพลิเคชันธนาคารเพื่อกดยินยอมภายในเวลาที่ระบบกำหนด และแอปพลิเคชันที่สมัครต้องรองรับ NDID ด้วย ถ้าไม่ครบเงื่อนไข ก็ยังเลือกยืนยันตัวตนด้วยวิธีอื่น เช่น ถ่ายบัตรประชาชนและสแกนใบหน้า หรือไปที่สาขาได้ตามปกติ
วิธีลงทะเบียนและยืนยันตัวตนด้วย NDID
การใช้ NDID มี 2 ช่วง คือ ลงทะเบียนครั้งแรกกับธนาคารที่จะเป็นผู้ยืนยันตัวตนให้ และยืนยันตัวตนทุกครั้งที่สมัครบริการใหม่ ซึ่งใช้เวลาเพียงไม่กี่นาที
ลงทะเบียน NDID ครั้งแรก
แต่ละธนาคารเปิดให้ลงทะเบียนผ่านช่องทางต่างกัน เช่น ในแอปพลิเคชันธนาคาร ตู้ ATM หรือที่สาขา โดยทั่วไปต้องมีบัญชีกับธนาคารนั้นและใช้งาน Mobile Banking ของธนาคารอยู่แล้ว ควรตรวจสอบเงื่อนไขและอายุขั้นต่ำกับธนาคารที่ใช้งาน
ปัจจุบันธนาคารพาณิชย์หลายแห่งเปิดให้ใช้แอปพลิเคชันของธนาคารยืนยันตัวตนผ่าน NDID ได้ รวมถึง K PLUS ของธนาคารกสิกรไทย สามารถเช็กรายชื่อผู้ให้บริการล่าสุดได้ที่เว็บไซต์ NDID
6 ขั้นตอนยืนยันตัวตนเมื่อสมัครบริการใหม่
1. ในแอปพลิเคชันหรือเว็บไซต์ที่กำลังสมัคร เลือกวิธียืนยันตัวตนแบบ NDID
2. เลือกธนาคารที่ลงทะเบียน NDID ไว้
3. เปิดแอปพลิเคชันธนาคารบนมือถือภายในเวลาที่ระบบกำหนด
4. ตรวจสอบชื่อผู้ขอข้อมูลและรายละเอียดคำขอให้ตรงกับบริการที่กำลังสมัคร
5. กดยินยอม แล้วใส่ PIN หรือสแกนใบหน้าตามที่แอปพลิเคชันธนาคารกำหนด
6. กลับไปที่แอปพลิเคชันที่สมัคร เพื่อทำขั้นตอนต่อไปจนเสร็จ
ถ้ายืนยันไม่สำเร็จ ส่วนใหญ่เกิดจากเปิดแอปพลิเคชันธนาคารช้าเกินเวลา ยังไม่ได้ลงทะเบียน NDID หรือข้อมูลไม่ตรงกัน ลองทำใหม่อีกครั้ง หรือติดต่อ Call Center ของธนาคารที่เลือก
NDID ปลอดภัยไหม? มีข้อควรระวังอะไรบ้าง
NDID ออกแบบมาให้ปลอดภัย เพราะข้อมูลจะถูกส่งต่อเมื่อเจ้าของข้อมูลเปิดแอปพลิเคชันธนาคารของตัวเองแล้วกดยินยอม ทุกคำขอจึงอยู่ในการควบคุมของเจ้าของข้อมูลเสมอ เพื่อให้ใช้งานได้อย่างปลอดภัยยิ่งขึ้น ควรยึดหลักต่อไปนี้
- กดยินยอมเฉพาะคำขอที่เป็นคนเริ่มสมัครเอง หากมีผู้แอบอ้างเป็นเจ้าหน้าที่ขอให้ยืนยันตัวตนเพื่อรับสิทธิ์หรือปลดล็อกบัญชี ควรปฏิเสธไว้ก่อน
- อ่านชื่อผู้ขอข้อมูลทุกครั้ง ก่อนกดยินยอมในแอปพลิเคชันธนาคาร
- สมัครผ่านช่องทางของผู้ให้บริการโดยตรง และเลี่ยงการกดลิงก์จาก SMS, LINE หรืออีเมลที่ไม่รู้จัก
- เก็บรหัส PIN, OTP และรหัสผ่าน Mobile Banking ไว้เป็นความลับ
- หากไม่แน่ใจ ให้ติดต่อ Call Center ของธนาคารโดยตรง
เงินให้ใจขอตอบเกี่ยวกับ NDID (FAQ)
Q: ถ้าไม่มีแอปพลิเคชันธนาคาร ใช้ NDID ได้ไหม?
A: ไม่ได้ครับ NDID ต้องใช้แอปพลิเคชันของธนาคารหรือองค์กรที่เคยยืนยันตัวตนไว้เป็นผู้ยืนยันให้ ถ้ายังไม่มี ให้เลือกวิธียืนยันตัวตนแบบอื่นที่แอปพลิเคชันนั้นมีให้ เช่น ถ่ายบัตรประชาชนและสแกนใบหน้า หรือไปที่สาขา
Q: ต้องอายุเท่าไรถึงใช้ NDID ได้?
A: ขึ้นอยู่กับธนาคารที่ใช้ยืนยันตัวตน แต่ละแห่งกำหนดอายุขั้นต่ำไม่เท่ากัน และบริการที่สมัครก็อาจมีเกณฑ์อายุของตัวเองเพิ่มด้วย ควรตรวจสอบกับทั้งสองฝ่าย
Q: NDID ใช้ได้ตลอด 24 ชั่วโมงไหม?
A: หลายธนาคารให้บริการยืนยันตัวตนตลอด 24 ชั่วโมง แต่บางธนาคารมีช่วงเวลาให้บริการ หากยืนยันไม่ได้ในบางช่วงเวลา ลองเลือกธนาคารอื่นที่ลงทะเบียนไว้ หรือทำใหม่ในเวลาทำการ
Q: ข้อมูลอะไรบ้างที่ถูกส่งต่อเมื่อใช้ NDID?
A: เฉพาะข้อมูลที่จำเป็นต่อการยืนยันตัวตนตามคำขอนั้น และระบบจะแสดงรายละเอียดคำขอให้เห็นในแอปพลิเคชันธนาคารก่อนกดยินยอมทุกครั้ง ถ้าไม่ยินยอม ข้อมูลก็จะไม่ถูกส่งไป
สรุป
NDID คือ บริการยืนยันตัวตนดิจิทัลที่ใช้แอปพลิเคชันธนาคารช่วยยืนยันตัวตนแทนการไปสาขา ทำให้สมัครบริการทางการเงินออนไลน์ได้สะดวก รวดเร็ว และไม่ต้องกรอกข้อมูลซ้ำ โดยข้อมูลจะถูกส่งต่อเมื่อเจ้าของข้อมูลกดยินยอม เพียงยึดหลักกดยินยอมเฉพาะคำขอที่เริ่มเอง ก็ใช้บริการออนไลน์ได้อย่างมั่นใจ
เมื่อบริการทางการเงินก้าวสู่ออนไลน์มากขึ้น การเตรียมเงินทุนสำรองก็สะดวกขึ้นเช่นกัน สำหรับใครที่มีรถยนต์เป็นของตัวเอง สินเชื่อจำนำเล่มทะเบียนรถ จาก เงินให้ใจ เป็นอีกทางเลือกที่ช่วยเสริมสภาพคล่อง สมัครได้ผ่านเว็บไซต์ เอกสารไม่ยุ่งยาก ไม่ต้องโอนกรรมสิทธิ์รถ และยังใช้รถได้ตามปกติ เพื่อให้มีวงเงินไว้อุ่นใจเมื่อจำเป็นครับ
ข้อควรรู้ก่อนขอสินเชื่อรถแลกเงิน
สำหรับใครที่ต้องการขอสินเชื่อ สินเชื่อรถแลกเงินเป็นหนึ่งในคำตอบและวิธีการที่ดีของคุณ โดยบริษัท เงินให้ใจ จำกัด เป็นบริษัทที่ให้บริการสินเชื่อรถยนต์ที่มีความน่าเชื่อถือ ซึ่งปัจจุบันลูกค้าสามารถขอใช้บริการได้ที่ ธนาคารกสิกรไทยทุกสาขา และศึกษารายละเอียดเพิ่มเติม คำนวณวงเงินสินเชื่อและสมัครสินเชื่อได้ทันทีที่ https://www.ngernhaijai.com/
กู้เท่าที่จำเป็นและชำระคืนไหว อัตราดอกเบี้ยที่แท้จริงต่อปี สินเชื่อจำนำเล่มทะเบียนรถ แบ่งเป็นกรณีบุคคลธรรมดา 12.82% - 24.00% และกรณีนิติบุคคล 9.50% - 15.00% และ สินเชื่อโอนเล่มทะเบียนรถ แบ่งเป็นกรณีบุคคลธรรมดามีวัตถุประสงค์ใช้รถเพื่อการส่วนตัว 6.08% - 15.00% และกรณีบุคคลธรรมดาหรือนิติบุคคลมีวัตถุประสงค์ใช้รถเพื่อการพาณิชย์ 6.08% - 26.62%
สอบถามรายละเอียดเพิ่มเติมได้ที่
Website : https://www.ngernhaijai.com/
Line : https://เงินให้ใจ.com/FL3ZAr
เงินให้ใจ โทร : 02 078 8899
เงินให้ใจ | รถแลกเงิน วิ่งสู่ทุกโอกาส รู้ผลอนุมัติไว
บริการสินเชื่อรถยนต์ สินเชื่อรถแลกเงินจากเงินให้ใจ สำหรับคนที่ต้องการสินเชื่อเงินด่วน แต่รถยังมีขับ รู้ผลอนุมัติไว ผ่อนสบาย รับรถหลายประเภท สมัครได้แล้ววันนี้
เผยแพร่ 29 ต.ค. 2569

บทความอื่น ๆ
ภาษีหัก ณ ที่จ่ายคืออะไร? สรุปวิธีคำนวณและทุกเรื่องที่ควรรู้
สรุปอัตราภาษีหัก ณ ที่จ่ายที่ใช้บ่อย ทั้งค่าบริการ ค่าเช่า และค่าโฆษณา พร้อมวิธีคิดแบบง่าย ๆ และกำหนดส่งภาษีที่ไม่ควรพลาดในแต่ละเดือน
เผยแพร่ 29 ต.ค. 2569
DSR คืออะไร? เรื่องสำคัญที่ต้องรู้ก่อนตัดสินใจยื่นขอสินเชื่อ
DSR คืออะไร คำนวณยังไง? รู้จัก Debt Service Ratio หรืออัตราส่วนภาระผ่อนชำระต่อรายได้ พร้อมวิธีคำนวณ และวิธีลด DSR ก่อนยื่นขอสินเชื่อ
เผยแพร่ 29 ต.ค. 2569
ไขข้อสงสัย! ผู้ค้ำประกันคือใคร ถ้าขอสินเชื่อไม่ต้องมีคนค้ำได้ไหม?
การค้ำประกัน คืออะไร ผู้ค้ำประกันมีหน้าที่และความรับผิดอย่างไร เช็กคุณสมบัติ สิทธิตามกฎหมาย และทางเลือกขอสินเชื่อแบบไม่ค้ำ ไม่ต้องใช้สลิป
เผยแพร่ 29 ต.ค. 2569